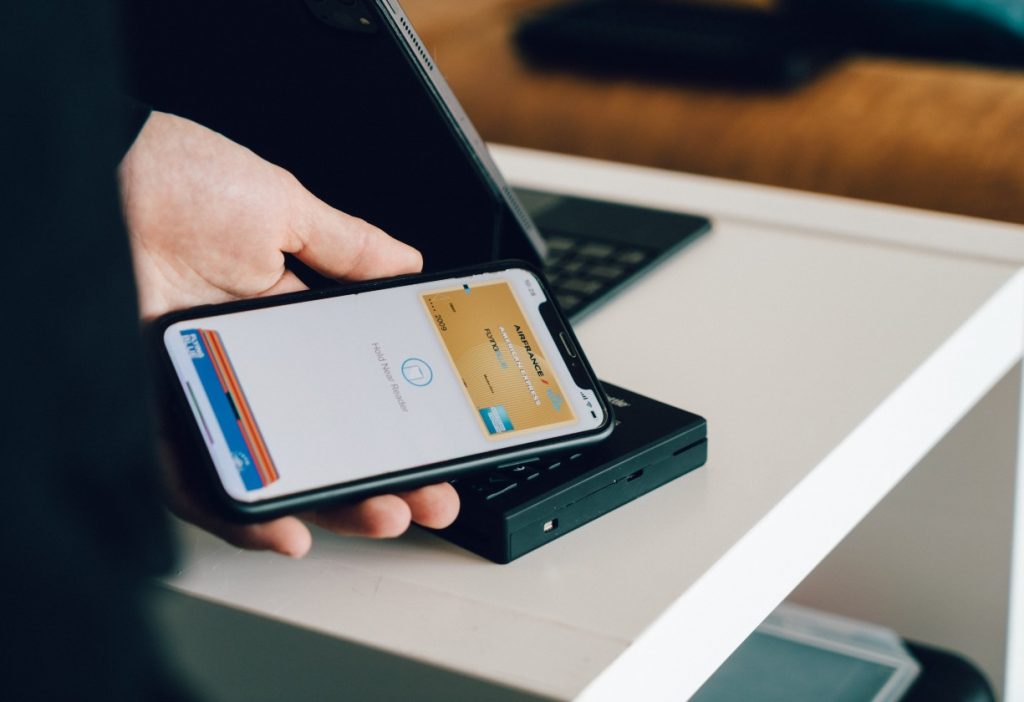
Se você ainda não se inteirou sobre o Open Banking, é hora de investigar um pouco sobre este grande e promissor movimento do setor financeiro no Brasil. Visto como um forte salto na modernização do sistema do País, o Open Banking é orquestrado pelo Banco Central (BC) com a intenção de trazer um sistema financeiro aberto, no qual instituições do setor oferecerão produtos e serviços de forma inédita e com consequências no bolso.
No curto prazo, segundo executivos de fintechs, as principais consequências do Open Banking são mais acesso ao crédito pela pessoa física e pela jurídica, e uma queda na taxa média de juros, como reflexo da maior competitividade.
O espaço para maior acesso ao crédito e diminuição na taxa média de juros começa a se abrir a partir da segunda fase do open banking prevista para julho de 2021. Para esta fase, a FEBRABAN (Federação Brasileira de Bancos) espera uma interação mais direta das instituições com o cliente final. Assim, as pessoas poderão receber ofertas e serviços mais personalizados de instituições que acessaram seus dados já a partir de julho.
Os efeitos sobre acesso ao crédito e média de juros devem ser sentidos com mais ênfase a partir de 2022, quando as fases do processo estiverem concluídas.
Mesmo assim, o CEO da fintech Nexoos, Daniel Gomes, conta que a expectativa do marketplace de soluções financeiras para PMEs é ver uma redução na taxa de juros médios ainda em 2021. “Uma empresa com dados, mais informações e mais segurança consegue aprovar maior quantidade de juros mais baixos”, diz. “Para a Nexoos, haverá um benefício direto, com uma maior oferta de produtos.”
Raul Moreira, membro do conselho administrativo do Banco Original e do PicPay e coordenador do comitê de inovação do Original, reforça o efeito mais prático de amplitude da oferta ao crédito com o Open Banking. “É uma das coisas que mais vão aparecer no curto prazo, uma vez que a questão é buscar as informações mais adequadas cadastrais e comportamentais. A grande vitória que vamos ter é a democratização e ampliação das formas de acesso ao crédito, o que pode ter efeitos importantes na economia.”
Com maior segurança para mensurar de forma mais adequada o risco, o fator de incerteza em relação ao potencial creditício do cliente diminui, possibilitando taxas menores, explica Moreira.
Daniel Gomes conta que a Nexoos, por exemplo, sendo uma fintech, já em 2020 usou sua capacidade de analisar dados para dar acesso a serviços de créditos a empresas que precisavam se reerguer ou evitar o fechamento.
Fintechs e techfins
Além de uma maior concorrência acarretando serviços financeiros mais personalizados, o Open Banking também deve trazer competitividade nas ferramentas e plataformas dos serviços. Moreira aponta que também será cada vez mais recorrente o aparecimento das fintechs e techfins.
Enquanto fintechs são instituições financeiras ou empresas pertencentes a bancos que oferecem soluções tecnológicas, as techfins são empresas de tecnologia com soluções para finanças.
“Com o Pix e o Open Banking, fintechs agregadoras de contas vão consolidar toda a visão de todas suas contas e facilitar as movimentações financeiras. Outra categoria de instituição que vem a reboque são as carteiras digitais, onde vc tem uma solução em um único ambiente para produtos e serviços”, explica Moreira.
Para o executivo, o sistema financeiro tende a se abrir com a oferta de funcionalidade, criando o conceito de baas (bank as a service). “Hoje, por exemplo, o Original criou o Original Hub, que é a empresa que trará novas funções para facilitar a promoção de produtos de fintechs a consumidores.” Segundo ele, o baas vai permitir que uma gama de novas empresas de tecnologia que operam com produtos financeiros surjam.
Já Gomes, da Nexoos, conta que para 2021 a fintech também quer oferecer uma plataforma para outros produtos além do crédito e fazer o disparo de transações.
À terceira fase do Open Banking, no final agosto, está previsto o gerenciamento de contas sem a necessidade de utilizar canais da instituição que se possui conta, usando então plataformas que centralizam as finanças. Pode estar nesta fase o início da proliferação de plataformas baas.
Segurança digital
Em tempos de megavazamentos de dados, a segurança digital é certamente um dos temas mais importantes do Open Banking. Logo, a LGPD (Lei Geral de Proteção de Dados Pessoais) é um dos alicerces da abertura do sistema. “Com o início de órgãos de fiscalização e aplicação de multas, a tendência é as empresas terem um cuidado cada vez maior. Segurança está no topo das prioridades. Digitalização e segurança são questões estratégicas, mas mais relevante que punir com a lei é conscientizar a população e as empresas sobre o cuidado com a informação”, ressalta Moreira.
Moreira enfatiza que informação deve ser guardada como dinheiro digital. “Esta lógica de que informação tem que ser tratada igual a dinheiro tem que chegar no consumidor final. Ele tem que entender que assim como na maioria dos casos ele não dá dinheiro para qualquer um por qualquer coisa, também no futuro como consumidor não deverá dar informação qualquer, por qualquer motivo.”
Inclusão financeira
Enquanto estão previstos um maior acesso ao crédito, uma tendência de menor taxa média de juros e uma experiência baas na própria gestão financeira, o Open Banking abre um novo horizonte ao Brasil no longo prazo. “A modernização do sistema com regulação mais flexível e recursos como os do Pix serão instrumentos para a inclusão financeira da população”, acredita Moreira.
Para ele, a facilitação de uso de recursos financeiros digitais (que não cobram certas taxas) tende a aumentar o acesso da população, minguando o termo “bancarização” – ideia de ter uma conta – e dando espaço à ideia de inclusão. “A inclusão tende a vir por meio de uma fintech e não necessariamente de um banco.”
De acordo com uma pesquisa do Instituto Locomotiva realizada no ano passado, cerca de 45 milhões de brasileiros ainda não têm acesso a serviços financeiros.